


Hàng tồn kho là gì? Hàng tồn kho là tài sản doanh nghiệp nắm giữ để bán, đang trong quá trình sản xuất để bán, hoặc là nguyên vật liệu, công cụ dụng cụ dùng cho sản xuất, cung cấp dịch vụ. Hàng tồn kho gồm hàng mua đang đi đường, nguyên vật liệu, công cụ dụng cụ, sản phẩm dở dang, thành phẩm, hàng hóa và hàng gửi đi bán. Quản lý tồn kho tốt giúp doanh nghiệp vừa đủ hàng phục vụ sản xuất, bán hàng, vừa không chôn vốn vào hàng chậm luân chuyển.
Bài viết giải thích phân loại hàng tồn kho, cách xác định giá trị và tính giá xuất kho, các chỉ số quản lý, cách tính tồn kho an toàn, điểm đặt hàng lại và EOQ kèm ví dụ, phương pháp phân tích ABC và cách quản lý tồn kho trên phần mềm.
Phân loại hàng tồn kho
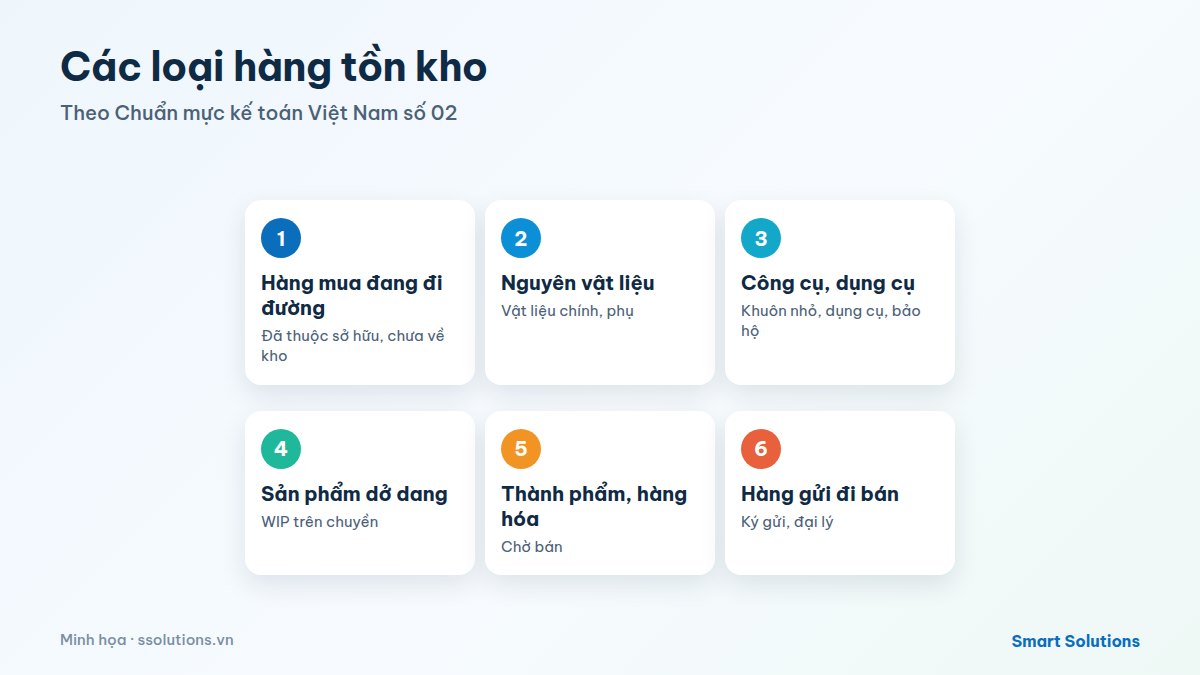
| Loại | Ví dụ trong doanh nghiệp sản xuất |
|---|---|
| Hàng mua đang đi đường | Vật tư đã mua, đã thuộc quyền sở hữu nhưng chưa về kho |
| Nguyên vật liệu | Thép tấm, hạt nhựa, vải, linh kiện điện tử |
| Công cụ, dụng cụ | Khuôn nhỏ, dụng cụ cầm tay, đồ bảo hộ |
| Sản phẩm dở dang | Hàng đang trên chuyền, chưa hoàn thành (WIP) |
| Thành phẩm | Sản phẩm đã hoàn thành, nhập kho chờ bán |
| Hàng hóa | Hàng mua về để bán lại không qua chế biến |
| Hàng gửi đi bán | Hàng gửi đại lý, ký gửi, chưa được ghi nhận doanh thu |
Phân loại trên theo Chuẩn mực kế toán Việt Nam số 02 – Hàng tồn kho (Inventory).
Xác định giá trị và tính giá xuất kho
Hàng tồn kho được ghi nhận theo giá gốc, gồm chi phí mua, chi phí chế biến và các chi phí liên quan trực tiếp để có hàng ở địa điểm, trạng thái hiện tại. Khi giá trị thuần có thể thực hiện được thấp hơn giá gốc, doanh nghiệp lập dự phòng giảm giá hàng tồn kho.
Các phương pháp tính giá xuất kho thường dùng:
- Bình quân gia quyền (cuối kỳ hoặc sau mỗi lần nhập).
- Nhập trước, xuất trước (FIFO).
- Thực tế đích danh, cho hàng có giá trị cao, nhận diện được từng lô, từng chiếc.
Phương pháp phải áp dụng nhất quán và phù hợp chế độ kế toán doanh nghiệp đang áp dụng; nên thống nhất với kế toán trưởng trước khi thay đổi.
Chỉ số quản lý hàng tồn kho
- Vòng quay hàng tồn kho và số ngày tồn kho: hàng luân chuyển nhanh hay chậm.
- Độ chính xác tồn kho: số khớp giữa sổ sách và kiểm kê thực tế.
- Tỷ lệ hết hàng làm dừng sản xuất hoặc mất đơn.
- Tỷ lệ hàng chậm luân chuyển, quá hạn.
Tồn kho an toàn, điểm đặt hàng lại và EOQ
Tồn kho an toàn (safety stock)
Một cách tính đơn giản: Tồn kho an toàn = (Mức dùng tối đa mỗi ngày × Lead time tối đa) − (Mức dùng trung bình mỗi ngày × Lead time trung bình).
Ví dụ minh họa: mức dùng tối đa 60 đơn vị/ngày, lead time tối đa 10 ngày; mức dùng trung bình 40 đơn vị/ngày, lead time trung bình 7 ngày. Tồn kho an toàn = 60 × 10 − 40 × 7 = 600 − 280 = 320 đơn vị.
Điểm đặt hàng lại (reorder point)
Điểm đặt hàng lại = Mức dùng trung bình mỗi ngày × Lead time trung bình + Tồn kho an toàn = 40 × 7 + 320 = 600 đơn vị. Khi tồn kho xuống 600 thì đặt hàng.
Lượng đặt hàng kinh tế (EOQ)
EOQ = √(2 × D × S / H), trong đó D là nhu cầu năm, S là chi phí mỗi lần đặt hàng, H là chi phí lưu kho một đơn vị một năm.
Ví dụ: D = 12.000 đơn vị/năm, S = 500.000 đồng/lần, H = 12.000 đồng/đơn vị/năm. EOQ = √(2 × 12.000 × 500.000 / 12.000) = √1.000.000 = 1.000 đơn vị mỗi lần đặt.
Các công thức trên là điểm khởi đầu; nhu cầu biến động mạnh hoặc mùa vụ cần điều chỉnh theo dữ liệu thực tế và kế hoạch sản xuất.
Phân tích ABC
- Nhóm A: ít mã hàng nhưng chiếm phần lớn giá trị tồn kho; kiểm soát chặt, kiểm kê thường xuyên.
- Nhóm B: mức trung bình.
- Nhóm C: nhiều mã hàng nhưng giá trị nhỏ; quản lý đơn giản hơn.
Phân tích ABC cũng dùng để sắp xếp vị trí trong kho (xem quản lý kho theo vị trí) và ưu tiên kiểm kê luân phiên.
Lỗi thường gặp khi quản lý hàng tồn kho
- Sổ sách lệch thực tế vì nhập, xuất không lập chứng từ kịp thời (phiếu nhập, xuất kho).
- Mua theo cảm tính, không dựa trên mức dùng và lead time.
- Mã hàng trùng, đơn vị tính không thống nhất (xem SKU).
- Không theo dõi hạn dùng, lô; hàng quá hạn phát hiện muộn.
- Kiểm kê một năm một lần, chênh lệch lớn khó truy nguyên nhân.
Quản lý hàng tồn kho trên phần mềm
Trên phần mềm quản lý kho và hệ thống ERP:
- Tồn kho cập nhật theo thời gian thực theo kho, vị trí, lô, hạn dùng; quét mã vạch khi nhập, xuất.
- Cảnh báo khi tồn kho chạm điểm đặt hàng lại; đề xuất mua từ MRP.
- Giá xuất kho tính tự động theo phương pháp đã chọn.
- Báo cáo vòng quay, hàng chậm luân chuyển, phân tích ABC; kiểm kê luân phiên trên thiết bị di động.
Câu hỏi thường gặp
Hàng tồn kho là gì nói ngắn gọn?
Là hàng hóa, nguyên vật liệu, sản phẩm dở dang và thành phẩm doanh nghiệp đang nắm giữ để sản xuất hoặc bán.
Hàng tồn kho có phải tài sản không?
Có. Hàng tồn kho là tài sản ngắn hạn trên bảng cân đối kế toán.
Tồn kho bao nhiêu là hợp lý?
Đủ để phục vụ sản xuất, bán hàng trong thời gian chờ hàng về cộng tồn kho an toàn; tồn nhiều hơn mức đó là chôn vốn.
Bao lâu nên kiểm kê hàng tồn kho?
Ít nhất mỗi kỳ khóa sổ; nhóm hàng giá trị cao nên kiểm kê luân phiên thường xuyên hơn.
Tóm tắt
- Hàng tồn kho gồm hàng đi đường, nguyên vật liệu, công cụ, sản phẩm dở dang, thành phẩm, hàng hóa, hàng gửi bán.
- Ghi nhận theo giá gốc; tính giá xuất theo bình quân, FIFO hoặc thực tế đích danh.
- Ví dụ: tồn kho an toàn 320, điểm đặt hàng lại 600, EOQ 1.000 đơn vị.
- Phần mềm giúp tồn kho chính xác theo thời gian thực và cảnh báo đặt hàng.
Cần tồn kho chính xác gắn với kế hoạch sản xuất và mua hàng? Liên hệ Smart Solutions để được tư vấn giải pháp ERP.

