


FIFO là gì? FIFO (First In, First Out) là nguyên tắc nhập trước, xuất trước: lô hàng nhập kho sớm hơn sẽ được xuất dùng hoặc xuất bán trước. FIFO được dùng ở hai nghĩa: trong vận hành kho là thứ tự lấy hàng để hàng không bị cũ, hết hạn; trong kế toán là cách tính giá trị hàng xuất kho và hàng tồn kho.
Bài viết giải thích FIFO trong kho và trong kế toán, phân biệt FIFO với FEFO và LIFO, ví dụ tính giá xuất kho theo FIFO so với bình quân gia quyền, cách áp dụng FIFO tại kho và trên phần mềm.
FIFO là viết tắt của từ gì?
FIFO là viết tắt của First In, First Out, nghĩa là vào trước, ra trước (FIFO and LIFO accounting). Trong tiếng Việt, kế toán thường gọi là phương pháp nhập trước xuất trước; thủ kho gọi là nguyên tắc nhập trước xuất trước khi sắp xếp và lấy hàng.
FIFO, FEFO và LIFO khác nhau thế nào?
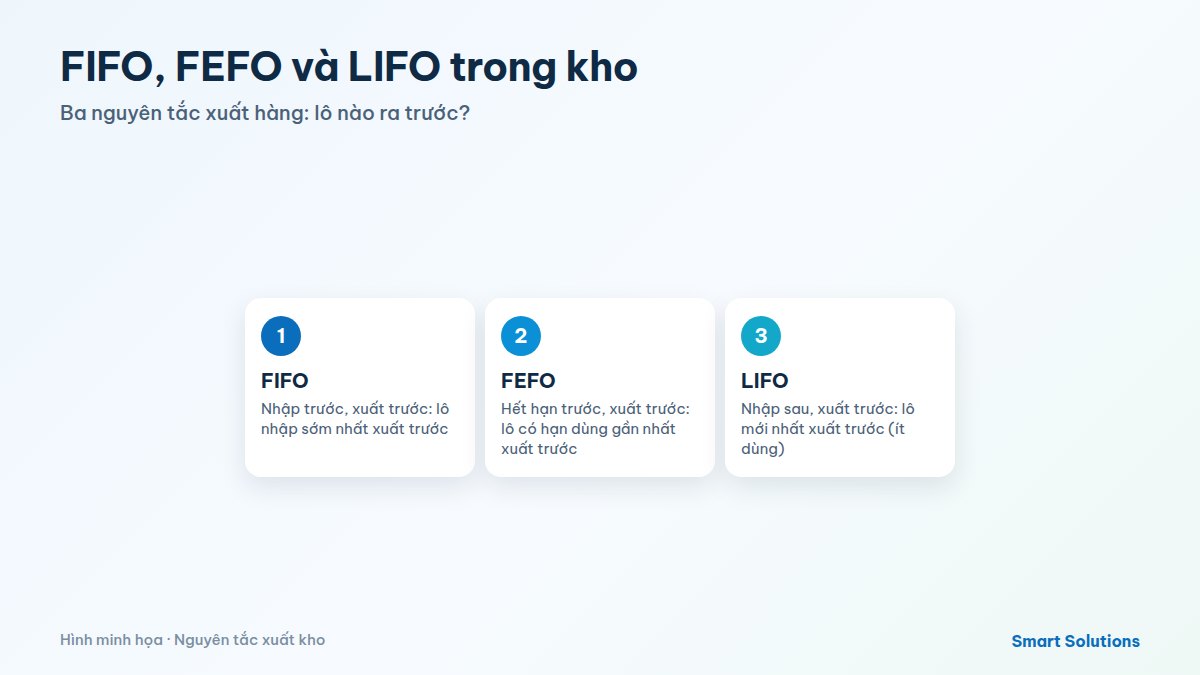
| Nguyên tắc | Lô nào xuất trước | Phù hợp |
|---|---|---|
| FIFO (First In, First Out) | Lô nhập sớm nhất | Hầu hết hàng hóa, nguyên vật liệu, đặc biệt hàng có thể lỗi thời theo thời gian |
| FEFO (First Expired, First Out) | Lô có hạn sử dụng gần nhất | Thực phẩm, dược phẩm, hóa chất, mỹ phẩm, hàng có hạn dùng khác nhau giữa các lô |
| LIFO (Last In, First Out) | Lô nhập gần đây nhất | Một số trường hợp vật lý như vật liệu rời đổ đống (cát, than) lấy từ trên xuống |
FIFO và FEFO thường cho cùng kết quả, nhưng không phải luôn luôn: lô nhập sau có thể có hạn dùng ngắn hơn lô nhập trước. Với hàng có hạn dùng, FEFO an toàn hơn.
FIFO trong vận hành kho
Để hàng thật sự được xuất theo FIFO, kho cần được bố trí phù hợp:
- Nhập từ một phía, lấy từ phía kia: kệ trôi (flow rack) hoặc kệ hai đầu giúp hàng cũ luôn ở phía lấy.
- Nhãn lô rõ ràng: mỗi pallet, thùng ghi ngày nhập, số lô, hạn dùng; nên kèm mã SKU và mã vạch.
- Vị trí cố định theo lô trên phần mềm quản lý kho để hệ thống chỉ định lô cần lấy.
- Quét mã khi xuất để phát hiện ngay nếu nhân viên lấy sai lô.
- Kiểm tra định kỳ hàng tồn lâu và hàng sắp hết hạn.
Sắp xếp kho theo FIFO thường đi cùng chương trình 5S, vì vị trí rõ ràng là điều kiện để lấy đúng lô.
FIFO trong kế toán: tính giá xuất kho
Trong kế toán, FIFO là giả định về giá: hàng xuất ra được tính theo giá của các lô nhập sớm nhất, hàng còn tồn được tính theo giá các lô nhập gần nhất. Giả định này không bắt buộc trùng với thứ tự lấy hàng thực tế trong kho.
Các phương pháp tính giá xuất kho thường gặp gồm thực tế đích danh, bình quân gia quyền và nhập trước xuất trước (FIFO). Phương pháp LIFO không được chấp nhận theo chuẩn mực kế toán quốc tế (IAS 2) và không còn được dùng trong chế độ kế toán doanh nghiệp tại Việt Nam nhiều năm nay. Doanh nghiệp nên xác nhận phương pháp áp dụng với kế toán theo quy định hiện hành và áp dụng nhất quán giữa các kỳ.
Ví dụ: FIFO so với bình quân gia quyền
Ví dụ minh họa: một kho vật tư nhập hai lô cùng một mặt hàng, sau đó xuất 150 đơn vị.
| Nghiệp vụ | Số lượng | Đơn giá | Thành tiền |
|---|---|---|---|
| Nhập lô 1 | 100 | 10.000 đ | 1.000.000 đ |
| Nhập lô 2 | 100 | 12.000 đ | 1.200.000 đ |
| Xuất | 150 |
- Theo FIFO: 100 đơn vị lô 1 × 10.000 đ + 50 đơn vị lô 2 × 12.000 đ = 1.600.000 đ. Tồn lại 50 đơn vị giá 12.000 đ = 600.000 đ.
- Theo bình quân gia quyền: giá bình quân = 2.200.000 / 200 = 11.000 đ; giá trị xuất = 150 × 11.000 = 1.650.000 đ. Tồn lại 50 × 11.000 = 550.000 đ.
Khi giá mua tăng dần, FIFO cho giá vốn hàng xuất thấp hơn và giá trị tồn kho cao hơn so với bình quân; khi giá giảm thì ngược lại.
Ưu và nhược điểm của FIFO
| Ưu điểm | Nhược điểm |
|---|---|
| Hạn chế hàng cũ, hết hạn, lỗi thời nằm lại trong kho | Cần bố trí kho và ghi nhận lô chặt chẽ |
| Giá trị tồn kho gần với giá thị trường hiện tại | Khi giá biến động, giá vốn từng lần xuất khác nhau, khó so sánh |
| Dễ hiểu, phù hợp dòng hàng thực tế của đa số doanh nghiệp | Tính tay rất mất công khi có nhiều lô và nhiều lần nhập xuất |
Áp dụng FIFO trên phần mềm
Với hàng chục, hàng trăm lô mỗi tháng, FIFO tính bằng Excel rất dễ sai. Hệ thống quản lý kho hoặc ERP giúp:
- Gợi ý lô cần xuất theo FIFO hoặc FEFO khi lập phiếu xuất, kể cả khi xuất vật tư cho lệnh sản xuất theo BOM.
- Tự tính giá xuất kho theo phương pháp đã chọn và ghi nhận giá vốn cho kế toán.
- Cảnh báo hàng sắp hết hạn, hàng tồn lâu; hỗ trợ theo dõi vòng quay hàng tồn kho.
- Truy xuất lô khi có vấn đề chất lượng: lô nào đã xuất cho đơn hàng nào.
Sai lầm thường gặp
- Nghĩ rằng FIFO trong kế toán bắt buộc kho phải lấy hàng đúng thứ tự, hoặc ngược lại.
- Không ghi ngày nhập, số lô trên hàng nên không thể lấy theo FIFO.
- Dùng FIFO cho hàng có hạn dùng khác nhau mà không xét FEFO.
- Đổi phương pháp tính giá giữa các kỳ, làm số liệu không so sánh được.
Bài liên quan: phiếu xuất kho, phiếu nhập kho, quản lý kho theo vị trí.
Câu hỏi thường gặp về FIFO
FIFO là gì nói ngắn gọn?
Là nguyên tắc nhập trước, xuất trước: lô nhập sớm hơn được xuất trước, áp dụng cả khi lấy hàng trong kho và khi tính giá xuất kho.
FIFO và FEFO khác nhau thế nào?
FIFO xuất theo ngày nhập; FEFO xuất theo hạn sử dụng, lô hết hạn sớm hơn được xuất trước.
LIFO là gì?
LIFO (Last In, First Out) là nhập sau, xuất trước. Trong kế toán, LIFO không được chấp nhận theo chuẩn mực kế toán quốc tế và không còn được dùng tại Việt Nam.
Có những phương pháp tính giá xuất kho nào?
Thường gặp là thực tế đích danh, bình quân gia quyền và nhập trước xuất trước (FIFO); doanh nghiệp chọn một phương pháp và áp dụng nhất quán.
Tóm tắt
- FIFO là gì? FIFO (First In, First Out) là nhập trước, xuất trước.
- Trong kho, FIFO là thứ tự lấy hàng; trong kế toán, FIFO là cách tính giá xuất kho.
- FEFO ưu tiên lô hết hạn trước, phù hợp hàng có hạn dùng; LIFO hầu như không dùng trong kế toán.
- Ví dụ: xuất 150 đơn vị, FIFO tính 1.600.000 đ, bình quân gia quyền tính 1.650.000 đ.
- Phần mềm kho, ERP gợi ý lô cần xuất và tự tính giá xuất kho, giảm sai sót.
Smart Solutions (GMO-Z.com RUNSYSTEM) tư vấn và triển khai giải pháp ERP cho doanh nghiệp sản xuất, quản lý kho theo lô, hạn dùng và giá vốn liên kết kế toán. Liên hệ để đặt lịch tư vấn 1:1.

