


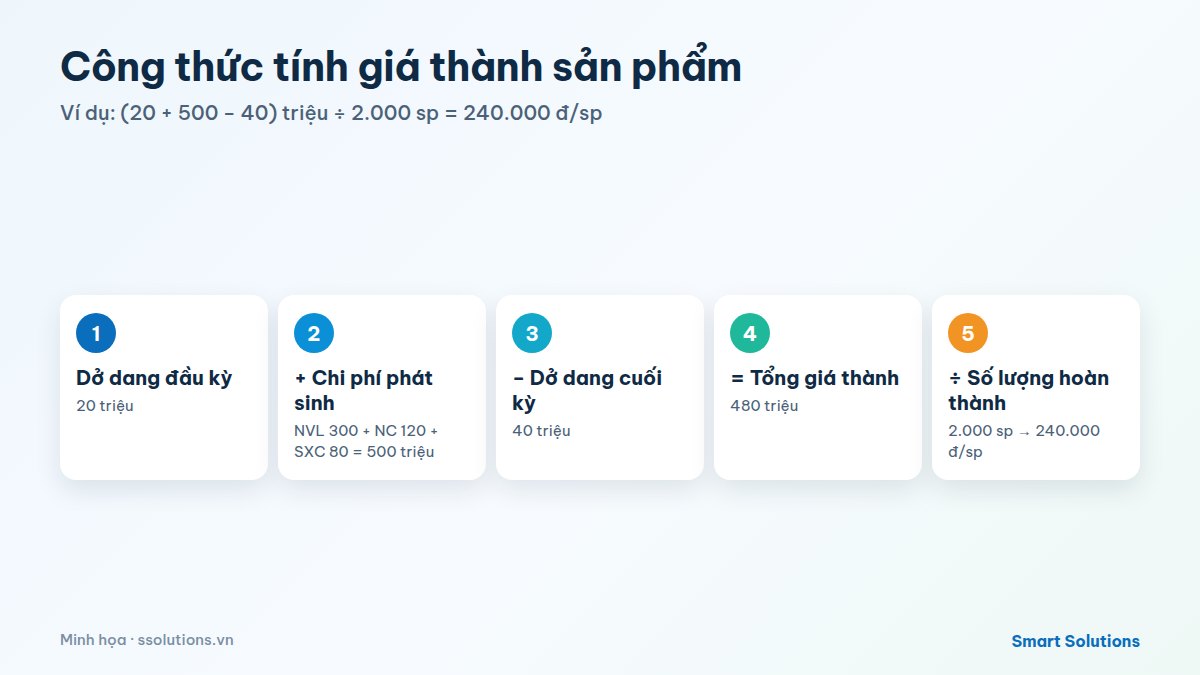
Giá thành sản phẩm là gì? Giá thành sản phẩm là toàn bộ chi phí sản xuất tính cho một khối lượng sản phẩm đã hoàn thành, gồm chi phí nguyên vật liệu trực tiếp, chi phí nhân công trực tiếp và chi phí sản xuất chung. Cách tính giá thành sản phẩm theo công thức cơ bản: Tổng giá thành = Chi phí sản xuất dở dang đầu kỳ + Chi phí sản xuất phát sinh trong kỳ − Chi phí sản xuất dở dang cuối kỳ; giá thành đơn vị bằng tổng giá thành chia số lượng sản phẩm hoàn thành.
Bài viết trình bày các khoản mục cấu thành giá thành, phân loại giá thành, các phương pháp tính giá thành sản phẩm kèm ví dụ, quy trình tính giá thành và cách tính giá thành tự động trên phần mềm ERP.
Giá thành sản phẩm gồm những chi phí nào?
| Khoản mục | Gồm | Ví dụ |
|---|---|---|
| Nguyên vật liệu trực tiếp | Vật liệu chính, vật liệu phụ cấu thành sản phẩm | Gỗ, sơn, ốc vít cho một chiếc bàn |
| Nhân công trực tiếp | Tiền lương, phụ cấp, các khoản trích theo lương của công nhân trực tiếp sản xuất | Lương công nhân cắt, lắp ráp, sơn |
| Sản xuất chung | Chi phí phục vụ sản xuất tại phân xưởng | Khấu hao máy, điện, lương quản đốc, công cụ dụng cụ |
Chi phí bán hàng và chi phí quản lý doanh nghiệp không nằm trong giá thành sản xuất (xem thêm kế toán chi phí); khi cộng thêm hai khoản này ta có giá thành toàn bộ (giá thành tiêu thụ).
Phân loại giá thành
- Theo thời điểm và cơ sở số liệu: giá thành kế hoạch (tính trước khi sản xuất), giá thành định mức (theo định mức chi phí hiện hành), giá thành thực tế (tính sau khi hoàn thành từ chi phí thực tế).
- Theo phạm vi chi phí: giá thành sản xuất (gồm ba khoản mục trên) và giá thành toàn bộ (cộng thêm chi phí bán hàng, quản lý).
So sánh giá thành thực tế với kế hoạch, định mức giúp phát hiện hao hụt vật tư, năng suất thấp hay chi phí chung tăng bất thường.
Các phương pháp tính giá thành sản phẩm
1. Phương pháp giản đơn (trực tiếp)
Dùng cho doanh nghiệp sản xuất ít loại sản phẩm, quy trình đơn giản, chu kỳ ngắn.
Ví dụ minh họa: chi phí dở dang đầu kỳ 20 triệu; chi phí phát sinh trong kỳ gồm nguyên vật liệu 300 triệu, nhân công 120 triệu, sản xuất chung 80 triệu (tổng 500 triệu); dở dang cuối kỳ 40 triệu; hoàn thành 2.000 sản phẩm.
- Tổng giá thành = 20 + 500 − 40 = 480 triệu đồng.
- Giá thành đơn vị = 480.000.000 / 2.000 = 240.000 đồng/sản phẩm.
2. Phương pháp hệ số
Dùng khi cùng một quy trình và nguyên liệu tạo ra nhiều sản phẩm khác nhau về quy cách. Mỗi sản phẩm được gán hệ số để quy đổi về sản phẩm chuẩn.
Ví dụ: tổng giá thành 480 triệu cho hai sản phẩm; A hoàn thành 1.000 cái, hệ số 1; B hoàn thành 400 cái, hệ số 1,5.
- Sản phẩm chuẩn = 1.000 × 1 + 400 × 1,5 = 1.600.
- Giá thành một sản phẩm chuẩn = 480.000.000 / 1.600 = 300.000 đồng.
- Giá thành A = 300.000 × 1 = 300.000 đồng; giá thành B = 300.000 × 1,5 = 450.000 đồng.
- Kiểm tra: 1.000 × 300.000 + 400 × 450.000 = 300 triệu + 180 triệu = 480 triệu.
3. Phương pháp tỷ lệ
Dùng cho nhóm sản phẩm cùng loại khác quy cách khi có giá thành kế hoạch hoặc định mức. Tỷ lệ giá thành = tổng giá thành thực tế của nhóm / tổng giá thành kế hoạch (hoặc định mức) của nhóm; giá thành thực tế từng sản phẩm = giá thành kế hoạch của sản phẩm × tỷ lệ.
4. Phương pháp định mức
Giá thành thực tế = giá thành định mức ± chênh lệch do thay đổi định mức ± chênh lệch so với định mức. Phù hợp doanh nghiệp đã xây dựng hệ thống định mức nguyên vật liệu (BOM) và định mức lao động ổn định, giúp phát hiện ngay chênh lệch theo từng khoản mục.
5. Phương pháp theo đơn đặt hàng
Dùng cho sản xuất theo đơn, sản phẩm đơn chiếc hoặc lô nhỏ (cơ khí, nội thất theo yêu cầu, in ấn). Chi phí được tập hợp riêng cho từng đơn; khi đơn hoàn thành, toàn bộ chi phí tập hợp là giá thành của đơn đó.
6. Phương pháp phân bước
Dùng cho quy trình nhiều công đoạn nối tiếp (dệt may, thực phẩm, hóa chất). Có thể tính giá thành bán thành phẩm từng bước rồi kết chuyển sang bước sau, hoặc chỉ tính chi phí từng bước nằm trong thành phẩm cuối cùng.
Quy trình tính giá thành
- Xác định đối tượng tập hợp chi phí và đối tượng tính giá thành: theo sản phẩm, nhóm sản phẩm, đơn hàng, phân xưởng hay công đoạn.
- Tập hợp chi phí trực tiếp: nguyên vật liệu xuất cho sản xuất (căn cứ phiếu xuất kho), nhân công trực tiếp.
- Tập hợp và phân bổ chi phí sản xuất chung theo tiêu thức hợp lý: giờ máy, giờ công, chi phí nguyên vật liệu hoặc sản lượng.
- Đánh giá sản phẩm dở dang cuối kỳ: theo nguyên vật liệu trực tiếp, theo khối lượng hoàn thành tương đương hoặc theo định mức.
- Tính tổng giá thành và giá thành đơn vị theo phương pháp đã chọn.
- Phân tích chênh lệch so với kế hoạch, định mức và tìm nguyên nhân.
Phương pháp tính giá thành, tiêu thức phân bổ và cách hạch toán cần thống nhất với chế độ kế toán doanh nghiệp đang áp dụng (Thông tư 99/2025/TT-BTC từ 01/01/2026); nên thống nhất với kế toán trưởng trước khi thay đổi.
Cách giảm giá thành sản phẩm
- Giảm hao hụt vật tư bằng định mức chính xác và kiểm soát xuất kho theo lệnh sản xuất.
- Tăng năng suất và hiệu suất thiết bị, đo bằng OEE; giảm lãng phí theo Lean.
- Giảm phế phẩm bằng kiểm soát chất lượng (QC) tại từng công đoạn.
- Lập kế hoạch sản xuất ổn định, giảm chuyển đổi khuôn và làm thêm giờ.
- Đàm phán giá mua và tối ưu tồn kho nguyên vật liệu.
Tính giá thành trên phần mềm ERP
Tính giá thành bằng Excel thường mất nhiều ngày sau khi khóa sổ và khó truy ngược nguyên nhân chênh lệch. Trên hệ thống ERP:
- Vật tư xuất theo lệnh sản xuất, nhân công và giờ máy ghi nhận theo lệnh, nên chi phí trực tiếp tập hợp tự động.
- Chi phí chung phân bổ theo tiêu thức đã cấu hình.
- Giá thành định mức tính từ BOM và quy trình công nghệ; so sánh với giá thành thực tế theo từng lệnh, từng khoản mục.
- Giá thành có sớm hơn sau kỳ, phục vụ báo giá và quyết định giá bán.
Câu hỏi thường gặp
Cách tính giá thành sản phẩm đơn giản nhất là gì?
Phương pháp giản đơn: tổng giá thành = dở dang đầu kỳ + chi phí phát sinh − dở dang cuối kỳ; chia cho số lượng hoàn thành để có giá thành đơn vị.
Giá thành và giá vốn khác nhau thế nào?
Giá thành là chi phí để sản xuất ra sản phẩm hoàn thành; giá vốn hàng bán là giá trị của số sản phẩm đã bán được ghi nhận vào chi phí trong kỳ.
Chi phí bán hàng có tính vào giá thành sản xuất không?
Không. Chi phí bán hàng và quản lý doanh nghiệp chỉ cộng vào khi tính giá thành toàn bộ.
Nên chọn phương pháp tính giá thành nào?
Tùy đặc điểm sản xuất: ít sản phẩm, quy trình đơn giản dùng giản đơn; nhiều sản phẩm chung quy trình dùng hệ số hoặc tỷ lệ; sản xuất theo đơn dùng phương pháp đơn đặt hàng; nhiều công đoạn dùng phân bước.
Tóm tắt
- Giá thành sản phẩm gồm nguyên vật liệu trực tiếp, nhân công trực tiếp và sản xuất chung.
- Tổng giá thành = dở dang đầu kỳ + phát sinh − dở dang cuối kỳ; ví dụ 20 + 500 − 40 = 480 triệu, 240.000 đồng/sản phẩm.
- Sáu phương pháp: giản đơn, hệ số, tỷ lệ, định mức, đơn đặt hàng, phân bước.
- ERP tập hợp chi phí theo lệnh sản xuất và so sánh giá thành định mức với thực tế.
Cần tính giá thành chính xác theo lệnh sản xuất? Liên hệ Smart Solutions để được tư vấn giải pháp ERP.

