


Công nợ là gì? Công nợ là các khoản tiền doanh nghiệp phải thu từ khách hàng hoặc phải trả cho nhà cung cấp, đối tác phát sinh từ việc mua bán hàng hóa, dịch vụ chưa thanh toán ngay. Công nợ gồm hai loại chính: công nợ phải thu (khách hàng nợ doanh nghiệp) và công nợ phải trả (doanh nghiệp nợ nhà cung cấp). Quản lý công nợ tốt giúp doanh nghiệp giữ dòng tiền ổn định và hạn chế nợ khó đòi.
Bài viết giải thích các loại công nợ, cách hạch toán cơ bản, quy trình quản lý công nợ phải thu, phải trả, các chỉ số theo dõi, cách đối chiếu và thu hồi công nợ, cùng cách quản lý công nợ trên phần mềm.
Công nợ gồm những loại nào?
| Loại | Ý nghĩa | Phát sinh khi | Tài khoản kế toán thường dùng |
|---|---|---|---|
| Công nợ phải thu | Tiền khách hàng còn nợ doanh nghiệp | Bán hàng, cung cấp dịch vụ cho khách trả chậm | 131 – Phải thu của khách hàng |
| Công nợ phải trả | Tiền doanh nghiệp còn nợ nhà cung cấp | Mua vật tư, hàng hóa, dịch vụ trả chậm | 331 – Phải trả cho người bán |
| Phải thu, phải trả khác | Tạm ứng nhân viên, ký quỹ, tiền phạt, khoản vay… | Các giao dịch ngoài mua bán thông thường | 141, 138, 338… |
Công nợ của doanh nghiệp khác với “nợ công” là nợ của khu vực nhà nước. Trong tiếng Anh, phải thu là accounts receivable (AR), phải trả là accounts payable (AP) (Accounts receivable).
Vòng đời công nợ phải thu
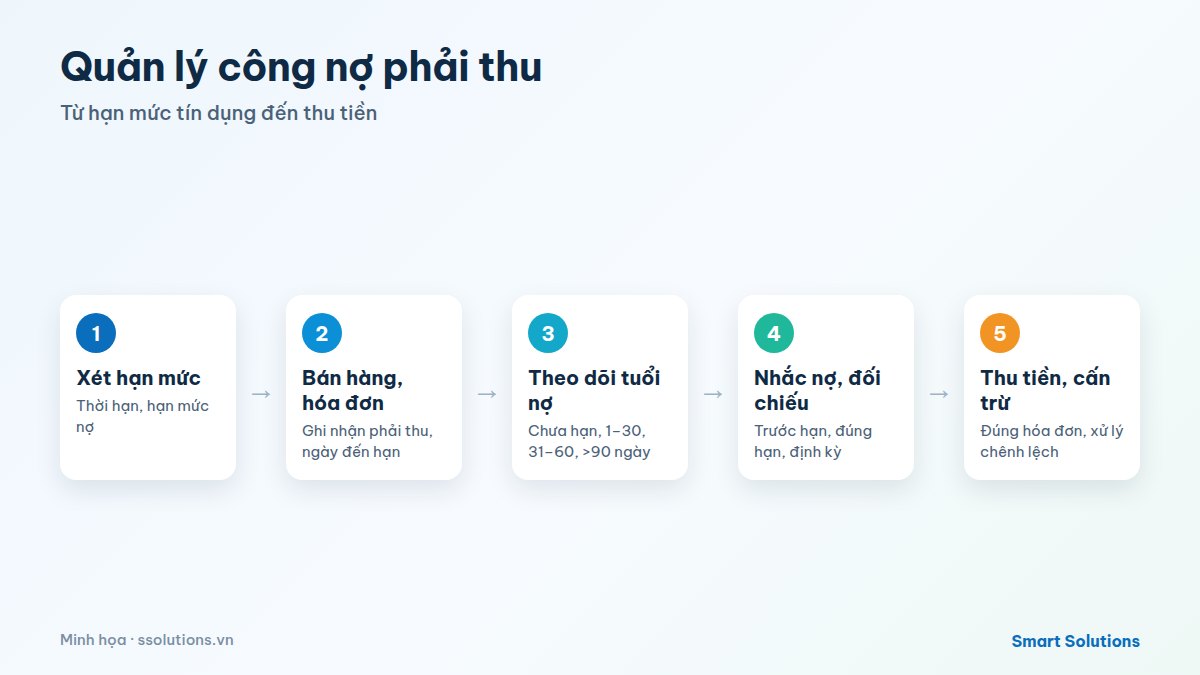
- Xét điều kiện và hạn mức tín dụng cho khách hàng: thời hạn thanh toán, hạn mức nợ tối đa, chiết khấu thanh toán sớm.
- Bán hàng và xuất hóa đơn: đơn bán, phiếu giao hàng, hóa đơn ghi nhận khoản phải thu và ngày đến hạn.
- Theo dõi tuổi nợ: phân loại khoản nợ chưa đến hạn, quá hạn 1–30 ngày, 31–60 ngày, 61–90 ngày, trên 90 ngày.
- Nhắc nợ và đối chiếu: nhắc trước hạn, nhắc khi đến hạn, gửi biên bản đối chiếu công nợ định kỳ.
- Thu tiền và cấn trừ: ghi nhận thanh toán, cấn trừ đúng hóa đơn, xử lý chênh lệch.
Quản lý công nợ phải trả
- Đối chiếu ba bên: chỉ ghi nhận phải trả khi đơn mua hàng (PO), phiếu nhập kho và hóa đơn khớp nhau về số lượng, đơn giá.
- Lập lịch thanh toán theo hạn, tận dụng chiết khấu thanh toán sớm khi dòng tiền cho phép.
- Phê duyệt thanh toán theo cấp, tránh trả trùng hoặc trả sai nhà cung cấp.
- Đối chiếu định kỳ với nhà cung cấp để phát hiện chênh lệch sớm.
Các chỉ số theo dõi công nợ
Kỳ thu tiền bình quân (DSO)
DSO = Phải thu khách hàng bình quân / Doanh thu bán chịu trong kỳ × Số ngày trong kỳ. Chỉ số cho biết trung bình bao nhiêu ngày doanh nghiệp thu được tiền sau khi bán.
Ví dụ minh họa: phải thu đầu quý 1,2 tỷ đồng, cuối quý 1,8 tỷ đồng, bình quân (1,2 + 1,8) / 2 = 1,5 tỷ đồng; doanh thu bán chịu trong quý 4,5 tỷ đồng. DSO = 1,5 / 4,5 × 90 = 30 ngày. Vòng quay khoản phải thu = 4,5 / 1,5 = 3 lần trong quý.
Các chỉ số khác
- Tỷ lệ nợ quá hạn: phải thu quá hạn / tổng phải thu.
- Báo cáo tuổi nợ (aging): số tiền theo từng nhóm ngày quá hạn, theo khách hàng, nhân viên phụ trách.
- Kỳ thanh toán bình quân (DPO) cho phải trả, cùng với vòng quay hàng tồn kho để thấy chu kỳ tiền mặt.
Đối chiếu công nợ
Biên bản đối chiếu công nợ là văn bản hai bên xác nhận số dư công nợ tại một thời điểm. Nội dung thường gồm: thông tin hai bên, kỳ đối chiếu, số dư đầu kỳ, phát sinh tăng (hóa đơn), phát sinh giảm (thanh toán, trả hàng, chiết khấu), số dư cuối kỳ và chữ ký xác nhận. Nên đối chiếu định kỳ hằng tháng hoặc quý và khi kết thúc năm tài chính.
Xem chi tiết nội dung, mẫu dạng bảng và cách lập trong bài biên bản đối chiếu công nợ.
Thu hồi công nợ: nên làm gì?
- Phòng ngừa từ đầu: hợp đồng ghi rõ thời hạn, phương thức thanh toán, lãi chậm trả; xét hạn mức trước khi bán chịu.
- Nhắc nợ theo lịch: trước hạn vài ngày, đúng hạn, sau hạn; mỗi lần ghi lại kết quả trao đổi.
- Tạm dừng bán chịu với khách vượt hạn mức hoặc quá hạn lâu.
- Thương lượng lộ trình trả cho khách gặp khó khăn tạm thời, có văn bản xác nhận.
- Áp dụng biện pháp pháp lý khi cần: gửi thư yêu cầu, hòa giải, khởi kiện hoặc thông qua luật sư. Lưu ý kinh doanh dịch vụ đòi nợ đã bị cấm từ ngày 01/01/2021 theo Luật Đầu tư 2020, nên doanh nghiệp không nên thuê dịch vụ đòi nợ.
- Trích lập dự phòng và xử lý nợ khó đòi theo quy định kế toán, thuế hiện hành.
Quản lý công nợ trên phần mềm
Khi công nợ theo dõi trên nhiều file Excel, rất dễ lệch số giữa kinh doanh và kế toán. Trên hệ thống ERP:
- Đơn bán, giao hàng, hóa đơn tự tạo khoản phải thu với ngày đến hạn; đơn mua, nhập kho, hóa đơn tạo khoản phải trả.
- Kiểm tra hạn mức tín dụng ngay khi tạo đơn bán, cảnh báo khách quá hạn.
- Báo cáo tuổi nợ, DSO, nợ theo nhân viên kinh doanh cập nhật theo thời gian thực.
- Lịch sử trao đổi, nhắc nợ với khách hàng lưu trong CRM để kinh doanh và kế toán cùng thấy.
- Hóa đơn, chứng từ giấy có thể số hóa bằng OCR để giảm nhập liệu.
Câu hỏi thường gặp về công nợ
Công nợ là gì nói ngắn gọn?
Là các khoản phải thu từ khách hàng và phải trả cho nhà cung cấp chưa được thanh toán.
Công nợ phải thu là tài sản hay nợ phải trả?
Công nợ phải thu là tài sản của doanh nghiệp; công nợ phải trả là nợ phải trả, nằm bên nguồn vốn trên bảng cân đối kế toán.
Bao lâu nên đối chiếu công nợ một lần?
Thường hằng tháng hoặc hằng quý với khách hàng, nhà cung cấp lớn, và bắt buộc nên làm khi khóa sổ cuối năm.
Ai chịu trách nhiệm thu hồi công nợ?
Thường kinh doanh phụ trách nhắc và thu tiền khách của mình, kế toán công nợ theo dõi, đối chiếu và báo cáo; quy trình nên ghi rõ trong SOP.
Tóm tắt
- Công nợ là gì? Là khoản phải thu từ khách hàng và phải trả cho nhà cung cấp chưa thanh toán.
- Quản lý phải thu: hạn mức, theo dõi tuổi nợ, nhắc nợ, đối chiếu, thu tiền.
- Quản lý phải trả: đối chiếu PO, phiếu nhập, hóa đơn; lịch thanh toán và phê duyệt.
- Theo dõi bằng DSO, tỷ lệ nợ quá hạn và báo cáo tuổi nợ; ví dụ DSO = 1,5 / 4,5 × 90 = 30 ngày.
Cần quản lý công nợ, kho và kế toán trên một hệ thống? Liên hệ Smart Solutions để được tư vấn giải pháp ERP.

