


Biên bản đối chiếu công nợ là gì? Biên bản đối chiếu công nợ là văn bản hai bên (bên bán và bên mua, hoặc doanh nghiệp và đối tác) cùng xác nhận số tiền còn phải thu, phải trả tại một thời điểm, dựa trên các hóa đơn, chứng từ thanh toán phát sinh trong kỳ. Biên bản giúp phát hiện sai lệch sớm, là căn cứ để thu hồi nợ, khóa sổ kế toán và giải quyết khi có tranh chấp.
Bài viết trình bày nội dung cần có của biên bản đối chiếu công nợ, mẫu biên bản dạng bảng kèm ví dụ số liệu, cách lập và quy trình đối chiếu, các lỗi thường gặp và cách đối chiếu công nợ tự động trên phần mềm ERP. Xem tổng quan về các loại công nợ trong bài công nợ là gì.
Khi nào cần lập biên bản đối chiếu công nợ?
- Định kỳ hằng tháng, hằng quý với khách hàng, nhà cung cấp có giao dịch thường xuyên.
- Khi khóa sổ cuối năm tài chính, phục vụ lập báo cáo tài chính và kiểm toán.
- Trước khi thanh lý hợp đồng hoặc dừng hợp tác.
- Khi phát hiện chênh lệch hoặc khi chuẩn bị thu hồi khoản nợ quá hạn.
Đây là một dạng đối chiếu kế toán. Pháp luật không quy định một mẫu biên bản bắt buộc; doanh nghiệp tự thiết kế nhưng nên có đủ các nội dung dưới đây.
Nội dung cần có của biên bản đối chiếu công nợ
- Tiêu đề, số biên bản, thời gian và địa điểm lập.
- Căn cứ: hợp đồng, đơn hàng hoặc thỏa thuận giữa hai bên.
- Thông tin hai bên: tên doanh nghiệp, địa chỉ, mã số thuế, người đại diện, chức vụ.
- Kỳ đối chiếu: từ ngày đến ngày.
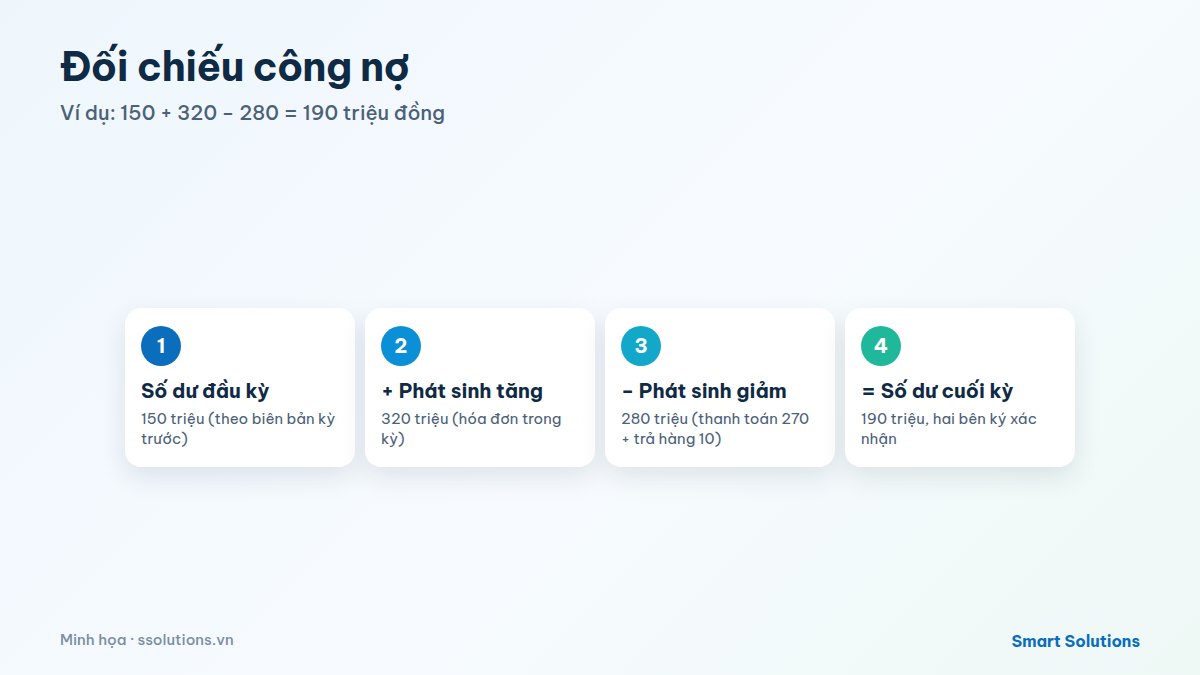
- Số liệu đối chiếu: số dư đầu kỳ, phát sinh tăng (hóa đơn), phát sinh giảm (thanh toán, hàng trả lại, chiết khấu), số dư cuối kỳ; kèm bảng kê chi tiết hóa đơn và thanh toán.
- Kết luận: bên nào còn nợ bên nào, số tiền bằng số và bằng chữ; ghi rõ chênh lệch (nếu có) và hướng xử lý.
- Chữ ký của đại diện hai bên và đóng dấu theo quy định nội bộ; hoặc ký số nếu dùng biên bản điện tử.
Mẫu biên bản đối chiếu công nợ (dạng bảng)
Ví dụ minh họa: Công ty A (bên bán) đối chiếu với Công ty B (bên mua) cho quý III.
| Chỉ tiêu | Chứng từ | Số tiền (đồng) |
|---|---|---|
| Số dư đầu kỳ B còn nợ A | Theo biên bản kỳ trước | 150.000.000 |
| Phát sinh tăng | Các hóa đơn bán hàng trong quý | 320.000.000 |
| Phát sinh giảm: B đã thanh toán | Ủy nhiệm chi, giấy báo có | 270.000.000 |
| Phát sinh giảm: hàng trả lại | Hóa đơn điều chỉnh, biên bản trả hàng | 10.000.000 |
| Số dư cuối kỳ B còn nợ A | 190.000.000 |
Kiểm tra: 150.000.000 + 320.000.000 − 270.000.000 − 10.000.000 = 190.000.000 đồng. Kết luận ghi: “Tính đến hết ngày cuối quý, Công ty B còn nợ Công ty A số tiền 190.000.000 đồng (một trăm chín mươi triệu đồng)”.
Cách lập và quy trình đối chiếu công nợ
- Chốt số liệu nội bộ: kế toán công nợ rà soát hóa đơn, thanh toán, hàng trả lại trong kỳ; đối chiếu với kinh doanh hoặc mua hàng.
- Lập biên bản và bảng kê chi tiết theo từng hóa đơn để bên kia dễ đối chiếu.
- Gửi cho đối tác qua email, bưu điện hoặc hệ thống ký điện tử; đặt hạn phản hồi.
- Xử lý chênh lệch: tìm nguyên nhân (hóa đơn chưa ghi nhận, thanh toán treo, chiết khấu chưa trừ, nhầm khách hàng), điều chỉnh hoặc ghi chú trong biên bản.
- Ký xác nhận và lưu trữ cùng bảng kê; cập nhật số dư làm số dư đầu kỳ sau.
Lỗi thường gặp khi đối chiếu công nợ
- Chỉ ghi số dư cuối kỳ, không kèm bảng kê chi tiết nên bên kia khó kiểm tra.
- Thanh toán một lần cho nhiều hóa đơn nhưng không ghi rõ cấn trừ hóa đơn nào.
- Bỏ sót hàng trả lại, chiết khấu, phí ngân hàng, chênh lệch tỷ giá.
- Người ký không đúng thẩm quyền hoặc thông tin doanh nghiệp sai.
- Không đối chiếu định kỳ, đến cuối năm mới phát hiện chênh lệch lớn khó truy vết.
Đối chiếu công nợ tự động trên ERP
Khi công nợ quản lý trên Excel, lập biên bản cho hàng trăm khách hàng mất nhiều ngày. Trên hệ thống ERP:
- Hóa đơn, thanh toán, hàng trả lại ghi nhận tự động từ đơn bán, đơn mua (PO) và phiếu kho.
- Biên bản và bảng kê chi tiết được tạo hàng loạt theo kỳ, theo khách hàng hoặc nhà cung cấp.
- Báo cáo tuổi nợ cho thấy khoản nào quá hạn để ưu tiên đối chiếu, thu hồi.
- Lịch sử trao đổi với khách hàng có thể lưu trong CRM để kinh doanh và kế toán cùng theo dõi.
Câu hỏi thường gặp
Biên bản đối chiếu công nợ có bắt buộc không?
Không có mẫu bắt buộc, nhưng đối chiếu định kỳ là thực hành cần thiết để bảo đảm số liệu đúng, phục vụ kiểm toán, quyết toán và thu hồi nợ.
Biên bản đối chiếu và biên bản xác nhận công nợ có khác nhau?
Hai cách gọi thường dùng thay cho nhau; biên bản xác nhận công nợ nhấn mạnh việc bên nợ xác nhận số tiền còn nợ.
Bao lâu nên đối chiếu công nợ một lần?
Hằng tháng hoặc hằng quý với đối tác giao dịch thường xuyên, và bắt buộc nên làm khi khóa sổ cuối năm.
Đối tác không ký biên bản thì sao?
Lưu lại bằng chứng đã gửi, bảng kê, hóa đơn, chứng từ thanh toán và tiếp tục trao đổi; với khoản nợ lớn, nên hỏi ý kiến tư vấn pháp lý.
Tóm tắt
- Biên bản đối chiếu công nợ là văn bản hai bên xác nhận số dư phải thu, phải trả tại một thời điểm.
- Nội dung: căn cứ, thông tin hai bên, kỳ đối chiếu, số dư đầu kỳ, phát sinh tăng, giảm, số dư cuối kỳ, kết luận, chữ ký.
- Ví dụ: 150 + 320 − 270 − 10 = 190 triệu đồng.
- ERP tạo biên bản và bảng kê hàng loạt từ dữ liệu bán hàng, mua hàng, thanh toán.
Cần quản lý công nợ và đối chiếu tự động? Liên hệ Smart Solutions để được tư vấn giải pháp ERP.

